Moduł · Finanse i płatności
Wypłaty dla kierowców — od salda w CRM do przelewu w banku
Kierowca chce pieniędzy od razu, a flota nie może pozwolić sobie ani na zgubiony przelew, ani na wypłatę zaksięgowaną dwa razy. Moduł płatności multiwalutowych prowadzi każdą wypłatę od zdjęcia kwoty z salda w CRM aż po potwierdzony status z banku. Jeśli przelew nie przejdzie, pieniądze wracają na saldo same.
crm.fleetsoft.pl
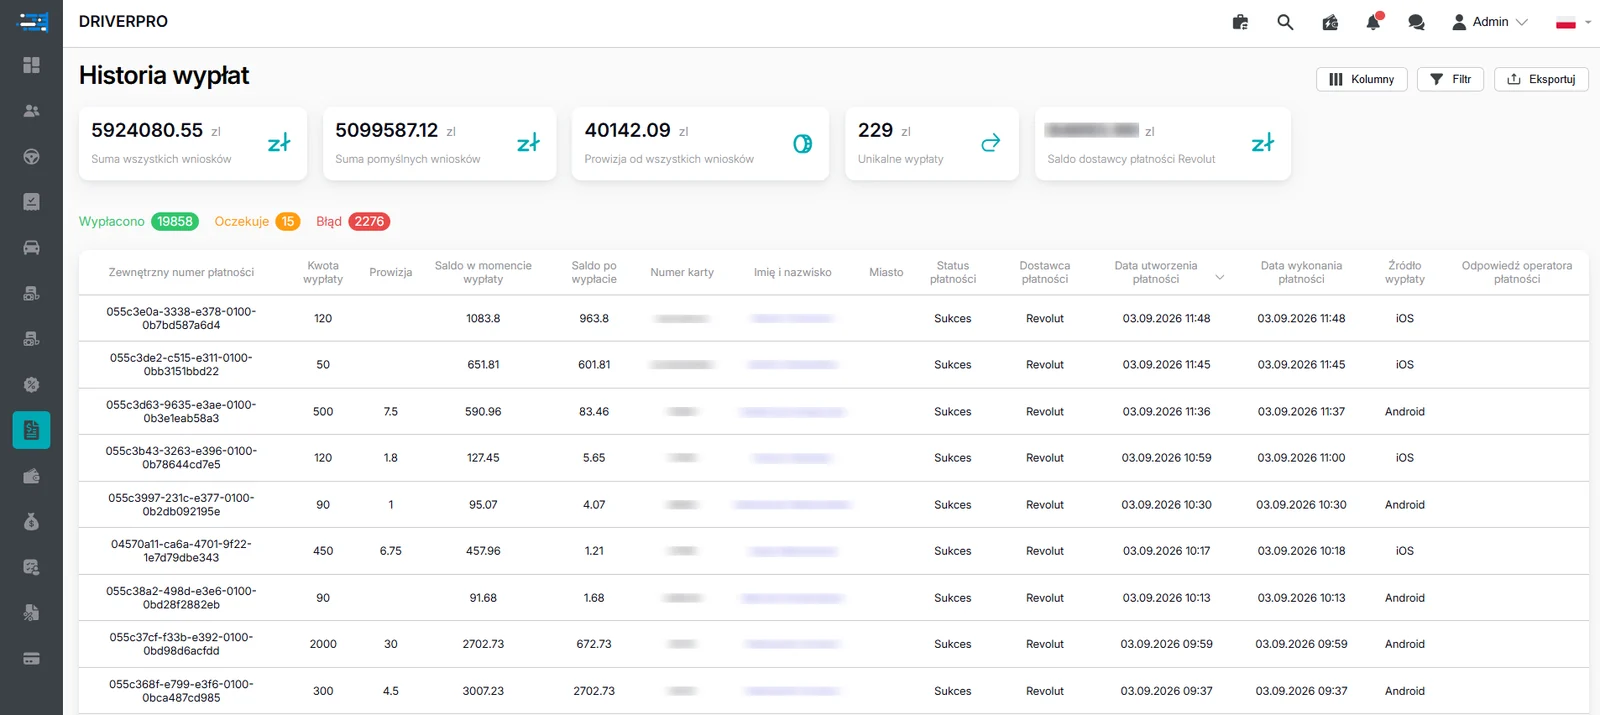
Historia wypłat: każdy wniosek z kwotą, prowizją, statusem płatności Revolut i źródłem (iOS lub Android). Dane osobowe ukryte.
Dlaczego wypłata to więcej niż jeden przelew
W flocie taxi i w firmie kurierskiej wypłata nigdy nie jest pojedynczą operacją. To sekwencja: zdjęcie kwoty z salda kierowcy, naliczenie prowizji, wysłanie zlecenia do banku, odebranie statusu i zamknięcie operacji w księgach. Wystarczy, że jeden z tych kroków dzieje się ręcznie albo w arkuszu, a po kilku tygodniach pojawia się różnica, której nikt w firmie nie potrafi wytłumaczyć.
Moduł płatności multiwalutowych prowadzi cały ten łańcuch wewnątrz CRM dla floty taxi. Pieniądze trafiają na osobiste karty kierowców albo na rachunki IBAN w bankach europejskich, obsługiwane przez Revolut, Zen i ERSTE. Każda operacja zostawia ślad, który można pokazać zarówno kierowcy, jak i księgowej — flota przestaje odpowiadać na pytanie o brakujący przelew z pamięci i odpowiada danymi z systemu.
Dla właściciela najważniejsze jest to, że aktywa floty są chronione po obu stronach: kierowca nie wypłaci tych samych środków dwa razy, a firma nie zostaje z pieniędzmi zawieszonymi między CRM a bankiem.
Wypłaty w powiązaniu z resztą systemu
Moduł wypłat nie działa w oderwaniu od pozostałych części platformy. Wysokość prowizji pobieranej przy wypłacie ustawia się w osobnym konfiguratorze — w jednym panelu, wspólnym dla wszystkich schematów, bez konieczności ustawiania każdej bramki płatniczej osobno. Saldo, z którego schodzą pieniądze, zasilają rozliczenia z agregatorów i platform dostawczych, a kontroler rozbieżności pilnuje, żeby dane o zarobkach z Ubera i Bolta zgadzały się z tym, co kierowca widzi w swojej aplikacji.
Po stronie kierowcy całość zamyka się w aplikacji mobilnej pod marką floty: bieżące saldo, historia transakcji, naliczone bonusy i możliwość samodzielnego podpięcia nowej karty bankowej. Dzięki temu dział wsparcia przestaje być pośrednikiem w każdej prośbie o zmianę numeru karty czy sprawdzenie, czy przelew wyszedł.
Najczęstsze pytania
Co się dzieje, gdy bank odrzuci przelew do kierowcy?–
System natychmiast zwraca na saldo kierowcy zarówno kwotę przelewu, jak i pobraną prowizję. Nie trzeba wykonywać ręcznej korekty ani szukać operacji w wyciągu — wypłata po prostu wraca do stanu sprzed zlecenia, a kierowca może spróbować ponownie.
Na jakie konta trafiają pieniądze kierowców?+
Na osobiste karty kierowców albo na rachunki IBAN w bankach europejskich. Transakcje przechodzą przez Revolut, Zen i ERSTE, co pozwala flocie prowadzić wypłaty przez duże europejskie instytucje finansowe zamiast ręcznych przelewów z bankowości internetowej.
Dlaczego kierowca nie może zlecić dwóch wypłat jedna po drugiej?+
Między kolejnymi zleceniami od tego samego kierowcy obowiązuje interwał bezpieczeństwa wynoszący co najmniej 10 minut. To zabezpieczenie przed spamem transakcyjnym: kilkadziesiąt zleceń wysłanych w kilka sekund potrafi zapchać kanał bankowy i opóźnić wypłaty dla całej floty.
Skąd system wie, że przelew doszedł do kierowcy?+
Z integracji z i-business 24. Platforma odpytuje API banku o status płatności w czasie rzeczywistym, korzystając z inteligentnych zapytań zamiast płatnych powiadomień bankowych. Status transakcji w CRM aktualizuje się bez udziału księgowości.
Czy prowizję za wypłatę trzeba ustawiać osobno dla każdej bramki płatniczej?+
Nie. Wszystkie schematy prowizji są przechowywane i edytowane w jednej zakładce konfiguratora. Można ustawić prowizję stałą, procentową albo hybrydową i nie powielać tych ustawień w każdym kanale płatniczym z osobna.